学加线上分享:浅谈“三旧”融资!
今天我们有幸邀请到有二十多年银行从业经历,曾服务多型金融机构,金融行业经验丰富的许上武同学,为我们分享“三旧”融资。
许上武
学加优秀学员
中山大学金融硕士
 银行为什么没有太多“三旧”融资的宣传?
“三旧”融资主体有哪些?
三旧改造需要的资金是巨量的,在广州,一般村的“三旧”项目总投在50到150亿之间的居多,只开发一个“三旧”项目不符合规模经济,成立“三旧”团队,开发几个项目,总投好几百亿,没有银行的支持,大部分的项目都无法完成,有银行的支持,自有资金也需要几十亿到上百亿。
因此,“三旧”有比较高的门槛,全国前100的开发商,资金实力较强,有比较大的优势。前100中,有些开发商是属于“高周转”类的,对耗时3、5、10年的“三旧”没多大兴趣,另外,有部分开发商资金链比较紧,也不适合开发“三旧”项目,当然也有一些认为“三旧”不确定的东西太多,对“三旧”不感冒的。
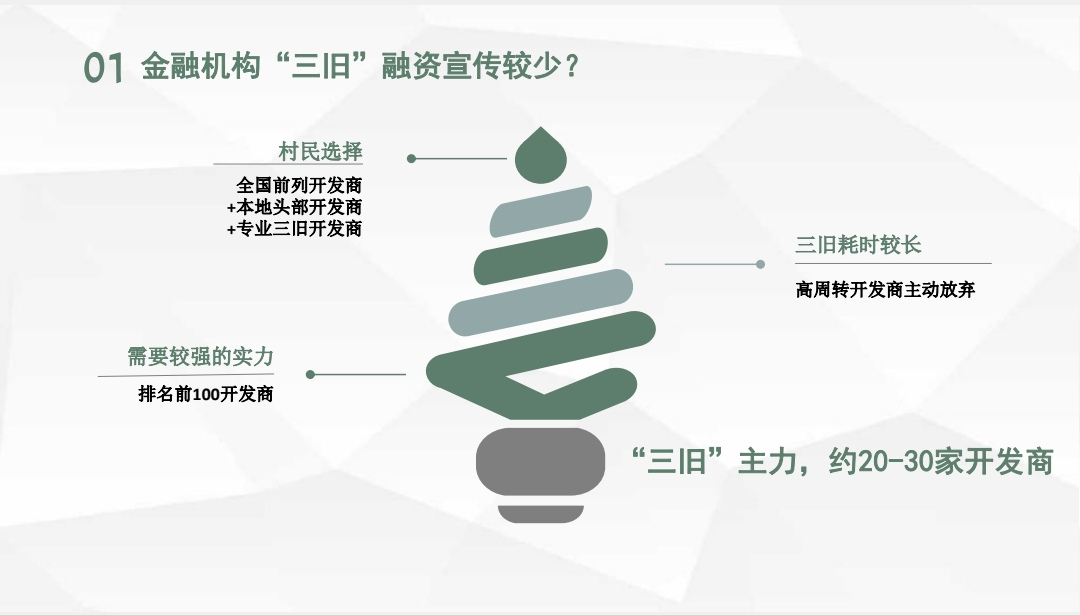
总结以上,在各大城市,主要开展“三旧”的开发商大概20到30家,就是说,银行对应的主要客户数就20到30,有别于零售、按揭、微小贷,营销的目标客户数是百万或千万,需要大量的宣传,吸引客户到银行办理业务。这20到30家主流开发商,大部分已经是主流银行的客户,直接对接就可以了。因此,银行针对开发商的“三旧”融资宣传不多。
 各大银行在“三旧”中如何定位?
本地银行和四大行是“三旧”开发的主力。
前面谈到,“三旧”改造是资金密集型的项目,需要巨量的资金,在广州,存款排在前列的是“四大行”和农商银行,“三旧”提供资金的主力必然是,“四大银行”和农商银行。
而根据近期的统计,在广州,农商银行在“三旧”项目融资业务中,占有较大的优势,在项目的“前期”和“中期”,占有绝对的优势。因为数据未经官方公布,这里不便公开。为什么农商银行在广州“三旧”项目融资中有比较明显的优势呢?
个人认为农商银行在“三旧”融资的优势主要有以下四个方面:
(1)经济效益对比。
银行的业务主要有“存款”、“贷款”和“中间业务”三项,在贷款和中收方面,各大银行在“三旧”项目中收益没太大区别。
农商银行是由信用社改制而来,在广州,是营业网点最多的银行,600多营业网点,有400多网点分布各村。
而其他银行,营业网点主要在市和区中心,在镇街一级也未能全覆盖,在村一级的,基本没有。
“三旧”改造中,村民将获得“拆迁费”、“临迁费”,“各种奖励”、“留用地“货币加物业”中的货币”,“弃产”的货币补偿金等等大量现金,村集体有“保证金”、过渡性的“建设资金”等等存款,因为农商行与村的关系及网点优势,“三旧”产生的现金,大部分会存在农商行。
因此,相对其他银行,农商行“三旧”获得的经济效益会更高,动力更足。
旧改政策是经常变的,一年一政策,甚至半年一调整,各区的政策也不同,各区中各镇也有各自的方向,我们也看到在实际操作中,各村的要求也有所区别。就是说,在“三旧”改造中,大机率会出现“一村一策”的情况。
要对原“三旧”管理要求进行调整,某些关键点必须由总行审批,在这方面本地银行,包括“广州农商银行”、“广州银行”都较有优势。
当然,在东莞的旧改,“东莞农商银行”和“东莞银行”会有优势。由于“三旧”工作开展早和项目多,农商行也是第一家实现“三旧”融资全流程、一体化的银行。
(3)对账户的管理的便利性各镇、街对村集体资金管理是有要求的,一般资金的调动,要当地的“农办”、“财所”同意,一般村集体资金不能出镇街,出区是严控的。在“前期”和“中期”,“三旧”相关资金主要存放在村集体账户,银行在该镇如果没营业网点,开展“三旧”是比较难的。
(4)社会效益农商行与“三农”70年唇齿相依的关系,对村和村民来说,困难的时候,信用社支持村和村民,现在环境好了,也会首选农商行,别外,几十年了,换一家银行服务,村集体和村民是不习惯的。而对农商行来说,一直以来将新农村建设作为“初心与使命”,有一种社会责任。
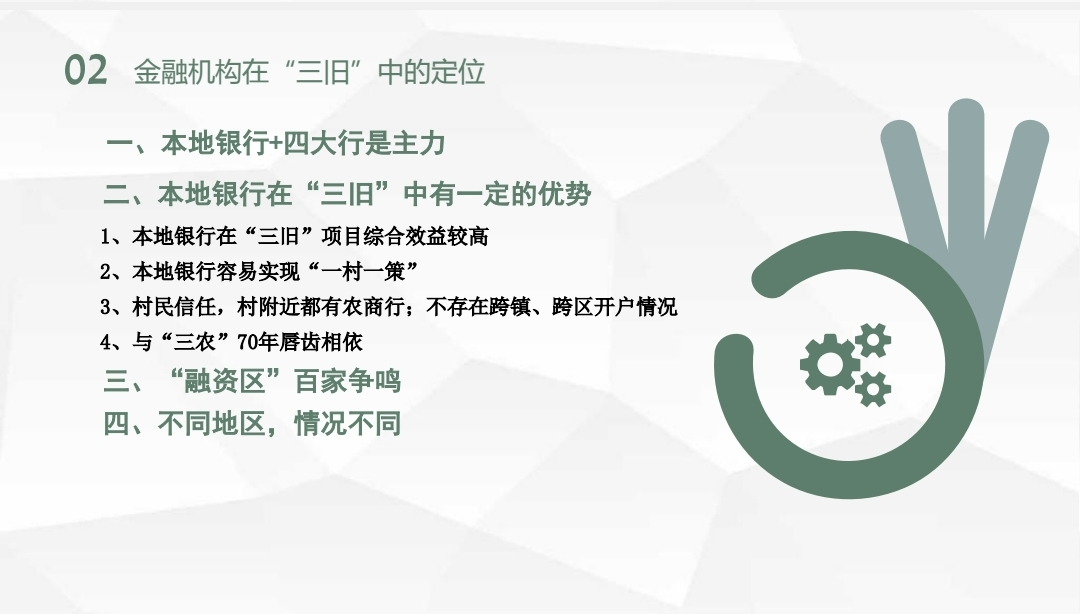
以上表述的是广州“三旧”融资的情况,不同地区有不同的情况,例如,在深圳,“三旧”融资,我们看到的是“百花齐放”的画面,没有一家银行有较大的优势,各银行均有参与。
 在“三旧”改造中,那些方面可以融资?
我们将“三旧”改造分为三阶段:“前期”、“中期”和“后期”在前期的前部分,“项目调查”、“项目方案编制”,存放“意向保证金”,这些都可以融资,但因为这部分金额太小,基本开发商不会申请融资,一般会在前期的后半段交“竞选保证金”开始融资,竞选成功后,会转为“履约保证金”,如“履约保证金”大于“竞选保证金”,将增加融资额度。
最后,是“后期”融资区的建设,主要由银行提供“开发贷”资金支持。以上是三旧项目融资过程的概要。
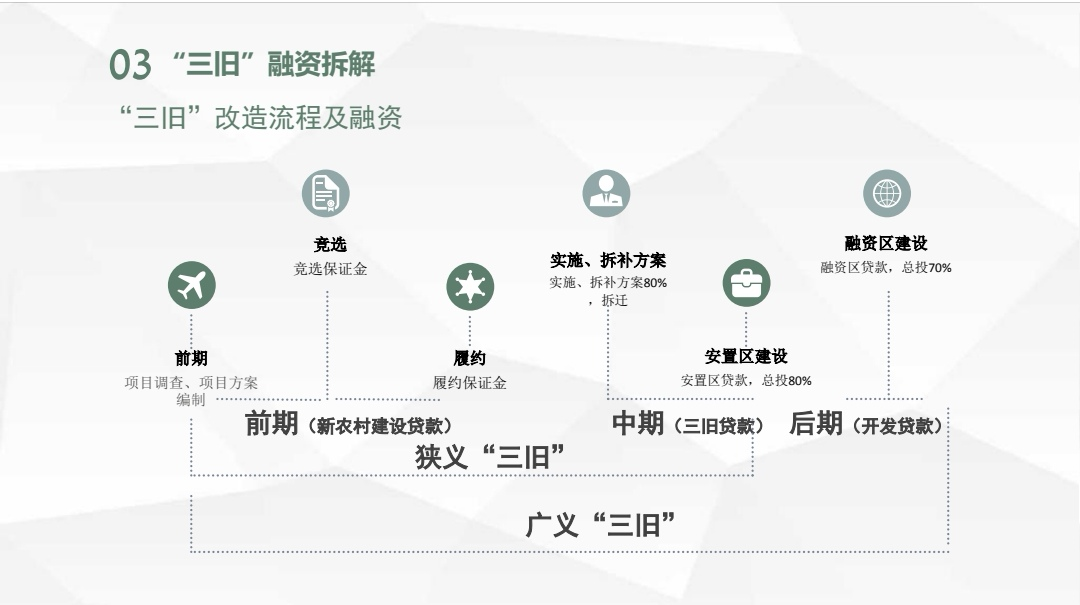
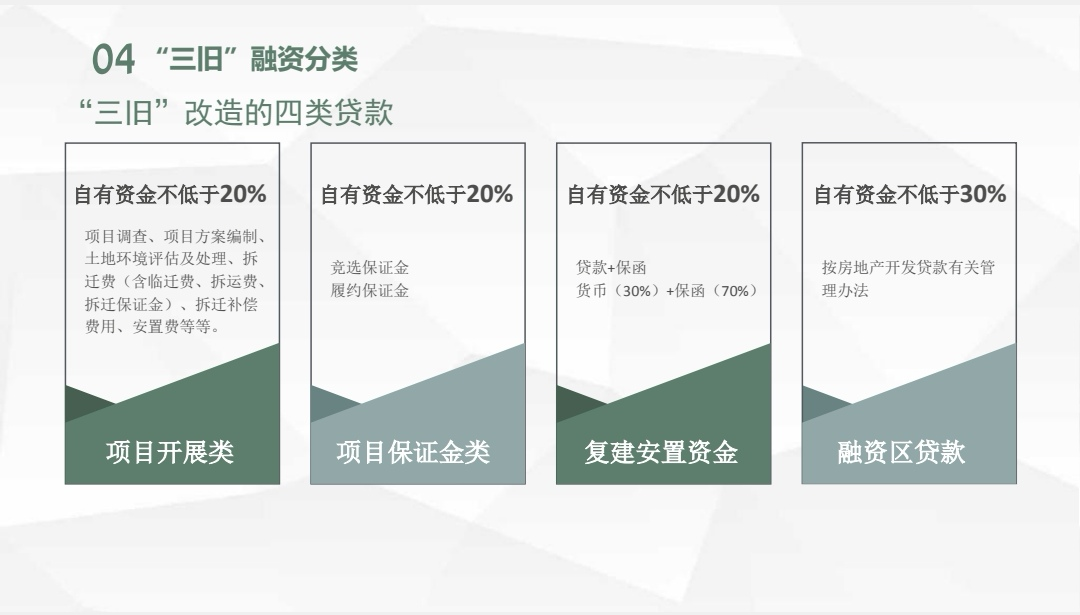
“三旧”改造融资的分类
“三旧”改造一般的流程和对应涉及的融资有些区是有所不同的,例如“黄埔区”,拆迁是前移的,在“前期”就需要融资。另外,不同银行,对应“三旧”改造的业务品种的名称是不同的,同一银行在不同时期,名称也有所不同。所以,我们无需关心业务品种名称,更需要了解的是,银行在“三旧”改造中,那些方面可以融资,融资的条件如何?
“三旧”融资中,仅仅从风险角度考虑,“前期”和“中期”的风险会略高于“后期”,但“前期”与“中期”是国家支持的,有利于农民生活质量提高的“新农村建设”类贷款,而后期“融资区”建商品房出售,属于国家“强监管”的房地产开发类贷款。因此,实际情况是“前期”和“中期”“三旧”融资的比例和利率水平会优于“后期”融资区的融资条件。
按资金用途分,“三旧”融资贷款可分为四类:“项目开展类”、“项目保证金类”、“复建安置资金”和“融资区贷款”。
 “项目开展类”包括前期项目调查、项目方案编制、土地环境评估及处理、拆迁费(含临迁费、拆运费、拆迁保证金)还有拆迁补偿费用、安置费等等。
“项目保证金类”包括“意向保证金”、“竞选保证金”和“履约保证金”等等
第三大类是“复建安置资金贷款” 这几类贷款均为国家支持类的贷款,自有资金比例要求不低于20%,银行融资不高于80%。融资条件视开发商的实力,可以是保证贷款或保证加抵押贷款。
“复建安置区”总投费用,政府一般要求开发商的资金要全覆盖,前期在监管账户的资金需达总投的30%,后期监管账户资金要求不低于总投10%。实际操作中,开发商提供总投20%资金,银行提供80%融资,其中10%贷款,70%保函,开发商20%加银行贷款10%,实现前期监管账户资金达到30%要求,外加70%保函,实现安置区总投的全覆盖。
随着安置区工程款不断的支付,保函逐步转为贷款用于支付工程款。当然,不同的城市,或同一城市中不同的区有不同的要求,融资方案参照政府相关要求设计。
其他“三旧”贷款
“三旧”是一般我们常说的“旧村”改造,“三旧”还有“村留用地开发”,“村留用地开发”也可归到“旧村”改造范畴,其中“返还村的物业”建设融资参照国家支持类“复建安置房”有关规定,“融资区”,参照“房地产开发贷款”管理办法。
再科普一下,“三旧”改造指“旧村庄”、“旧城镇”和“旧厂房”改造,“旧城镇”改造融资参照“旧村庄”改造管理办法。
 “旧厂房”改造,一般可分为两阶段。第一阶段,开发商购入“旧厂房”,银行可提供并购贷款,并购贷款融资额为并购总金额的60%。第二阶段,开发商通过补地价转为商业性质或通过政府收储,“招拍挂”转为商住性质,对应参照相关商业和商住贷款管理办法,商业开发贷款融资不超总投50%,住宅开发贷款不超总投70%。“旧厂房”改造,工业性质不变,重建、改建、加建,以租金作为还款来源,参照“固定资产投资”管理办法,融资不超总投70%。
以上是各类“三旧”改造融资的概要,分享有不当的地方,请见谅!
学加 · 华南资产运营商的学习社交平台,1628 位同学在这里走访项目、对齐认知、对接资源。
了解学加 →往期文章
- 2019主题园区产业联盟两周年年会庆典邀请函2019-12-04
- 学加网第二期文旅、园区、更新高管班开学啦!2019-12-20