学加课堂笔记:城市更新全过程涉税分析
集中供地制度出来,房企如饥似渴、孤注一掷、蜂拥而入。城市更新成为房企夺取土地这个稀缺资源的最后一个战场。
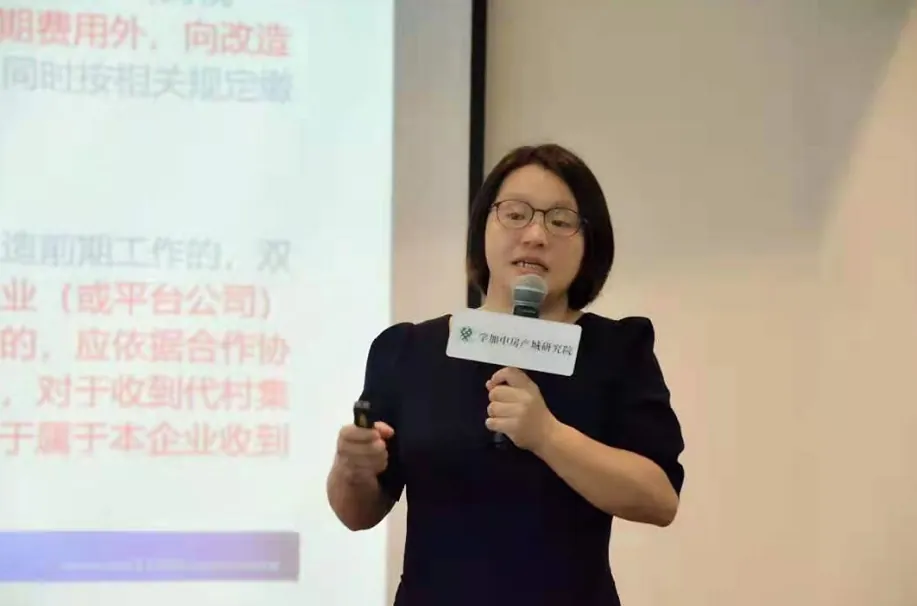
石慧琳
中韬华益财税集团董事长
学加首席财税顾问
2021年5月15日,学加邀请了中韬华益财税集团董事长、广东省税务师协会专业委员会主任石慧琳女士给我们带来了一场城市更新税务规划的头脑风暴。
首先,石老师给广州市同学们带来一个好消息,那就是广州市税务局正在研究出台城市更新税收指导意见,又给大家比较分析了新旧政策的变化和亮点。新指引将税收文件场景化,规定了六大类十二个场景,明确了前期费用在后期开发主体里增值税、企业所得税、土地增值税三大税种里税收待遇。
石老师针对六大类十二个场景进行了详细的解读,在村企合作改造场景里,针对改造前期环节、改造主体公司负担前期费用环节、拆迁补偿环节、复建房屋建设、分配环节进行了全税种的梳理,特别是前期费用有哪些,如何在三大税种里进行扣除进行了重点剖析。
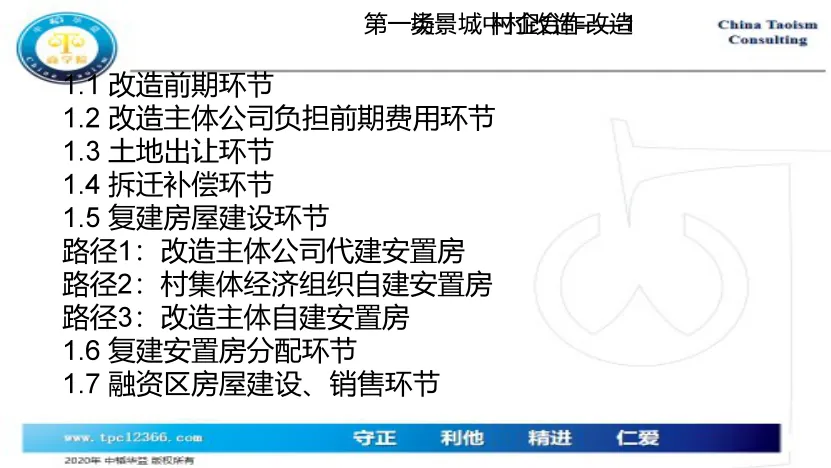
在改造前期环节,对纳入更新改造范围的旧村庄,由城市更新主管部门或村集体经济组织组织开展基础数据调查、基础数据核查、片区策划方案编制、项目实施方案编制、融资楼面地价评估、土地勘测定界等,这部分前期费用通常由合作意向企业(或平台公司)垫付给村集体经济组织,是可以正常扣除的。
另外,合作意向企业(或平台公司)向改造主体公司收取的额外服务费用是否可以扣除,如何扣除就需要我们深度思考和筹划。石老师给了我们答案,可以按照“现代服务业”开具发票进行扣除。
石老师针对城市更新项目中容易混淆的视同销售、收入如何确认、成本如何分摊,在影响企业利润、税务筹划的关键点上奉献了满满的干货。
一、不同业务模式下的视同销售税收是完全不同的,我们看看都有哪些?
1、 什么是无偿?无偿与义务的区分
2、 移交对象是谁?政府或国有独资企业
3、 移交物业最终用途?用于公益事业或者以社会为公众对象
4、 实物补偿还是货币补偿?
5、 货币补偿+等价回购?
6、 人才房、公共租赁房、公建配套、回迁房、复建区等税收待遇?
7、 复建房
1)视同建筑服务:以村集体为主体报建、委托开发商自建
2)不视同:货币补偿、村集体自建
二、 我们往往认为收入的确认时间、确认原则对税收是没有影响,实际上增值税、企业所得税、土地增值税对收入确认的时点和确认原则都是不一样的,我们要充分利用好税收政策,以免企业多缴税自己还不知道。石老师对不同税种、不同业务模式下的收入确认给大家进行了分享。
三、开发成本的分摊方式不一样,会直接导致税收的增加,我们如何来进行成本分摊,石老师对土地成本、建安成本、公共配套、未销售车位、无偿返回安置房、保障房如何进行分摊进行了详细讲解。
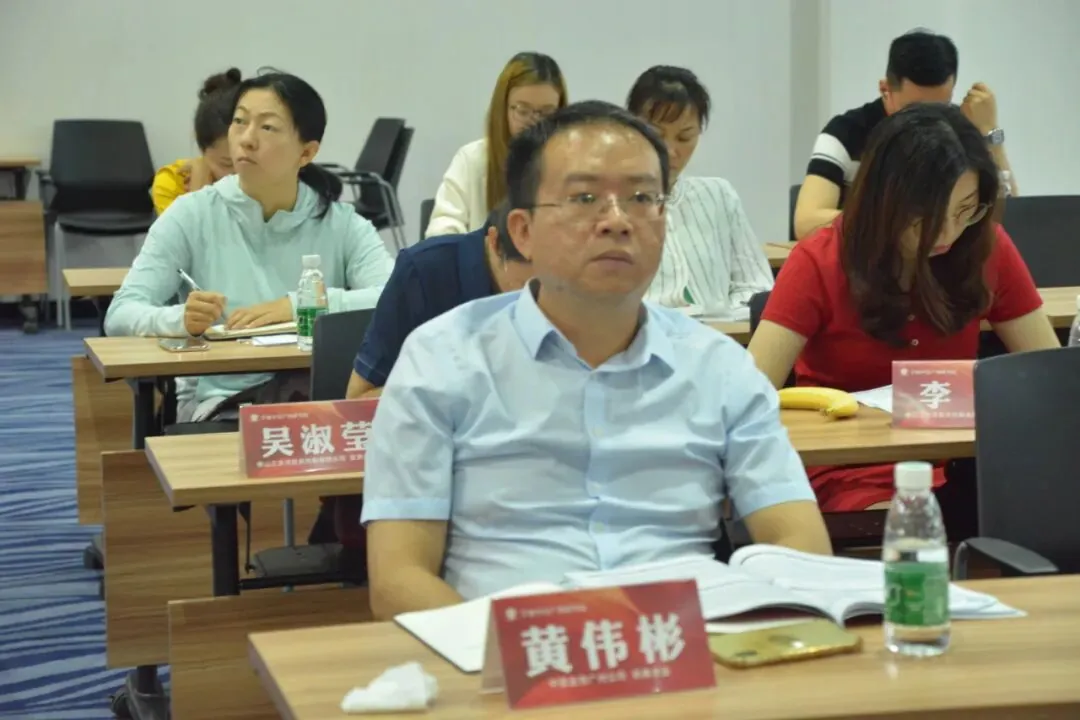
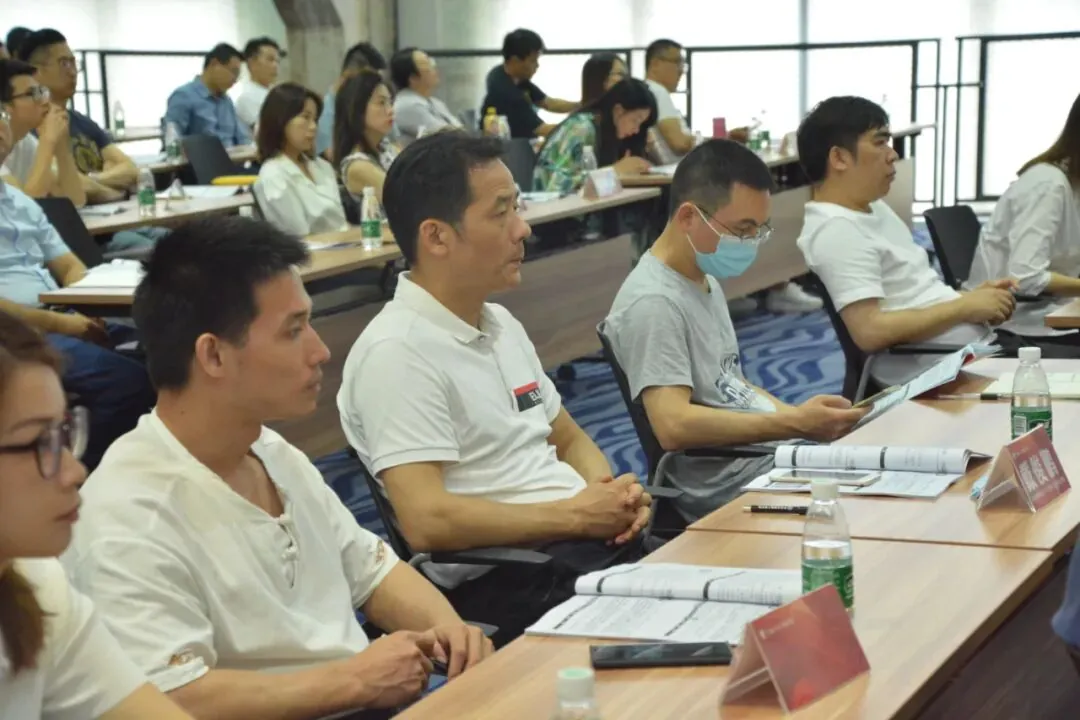
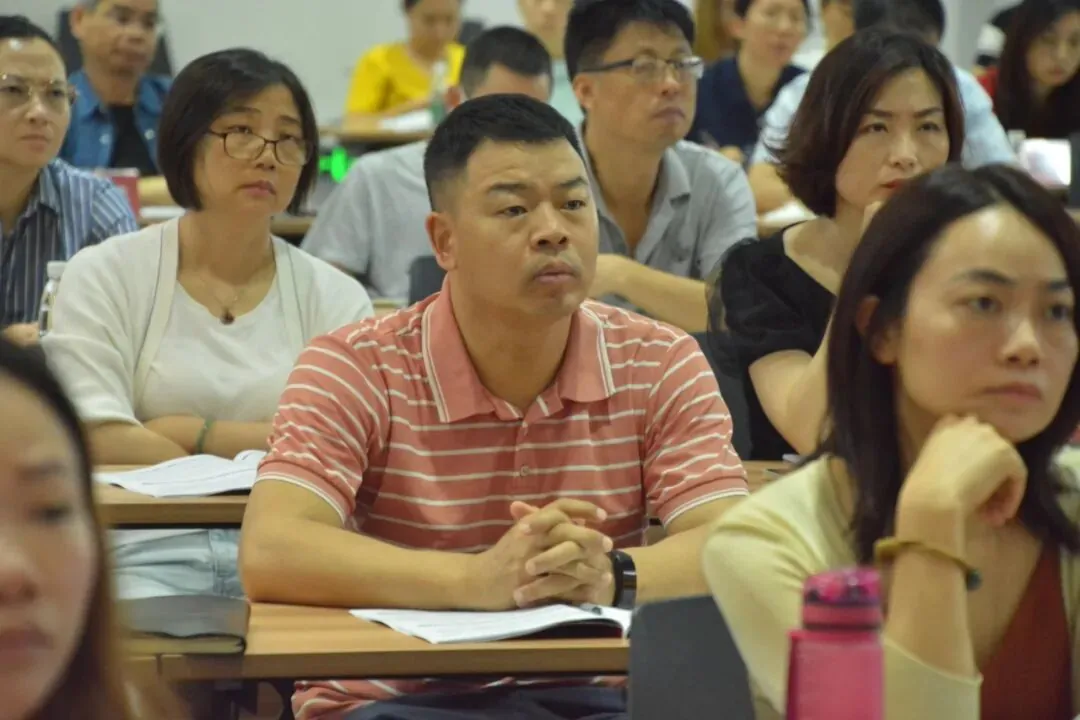
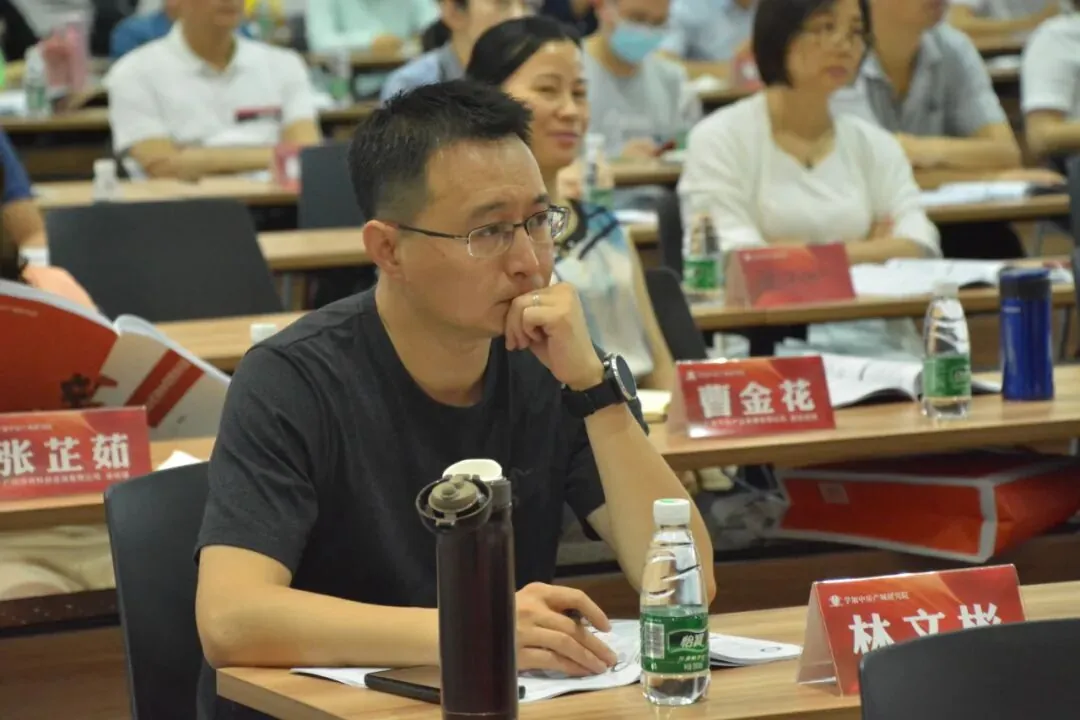
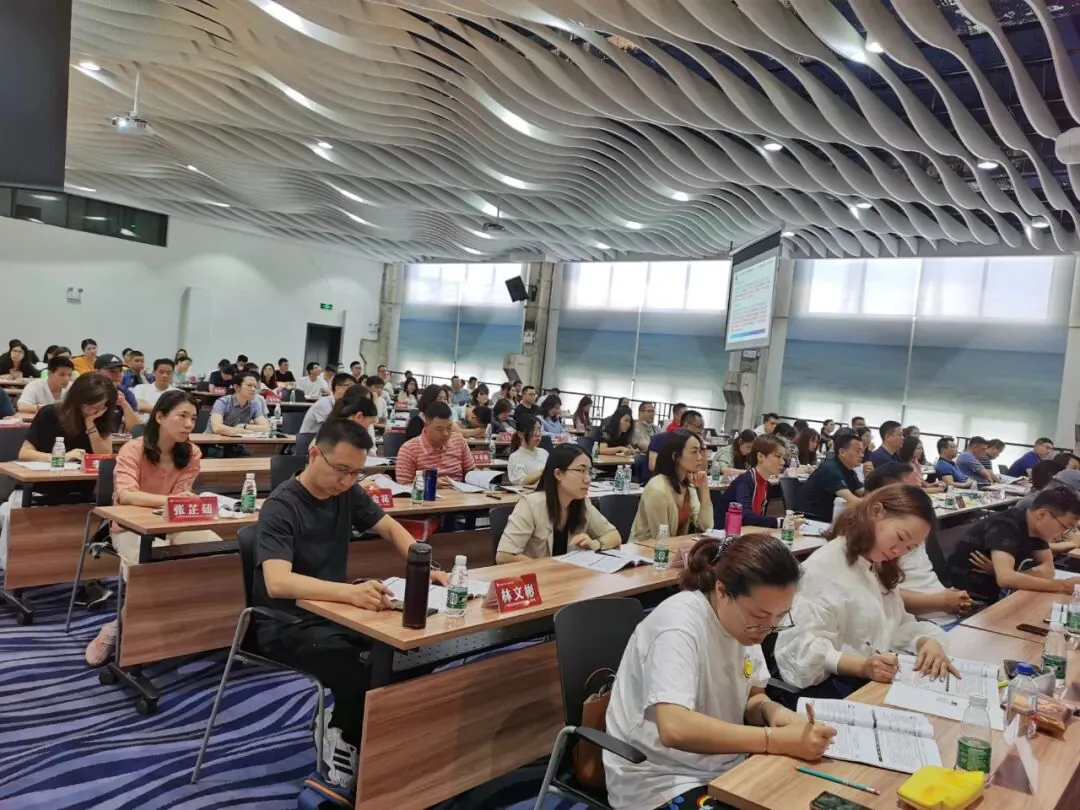
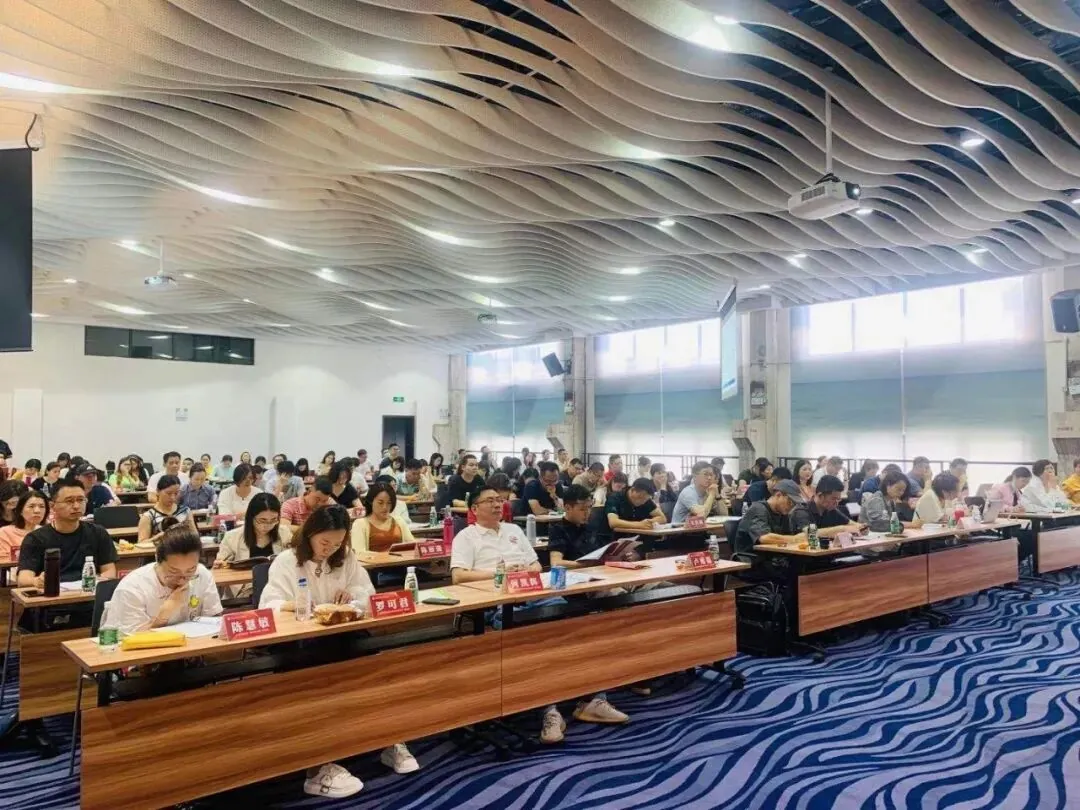
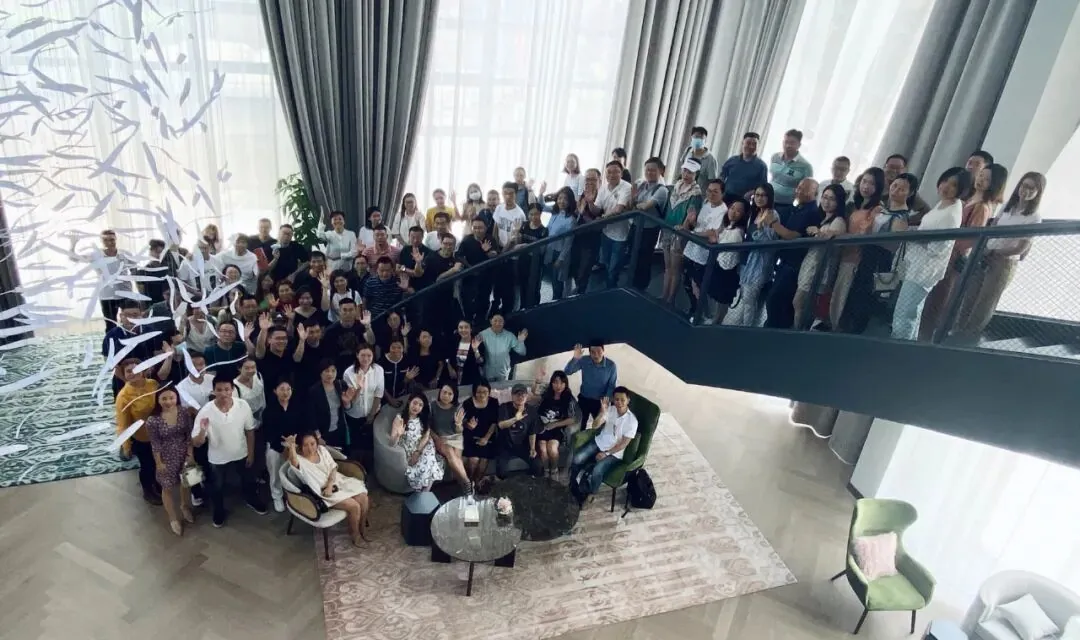
石老师最后告诉同学们,洼地和核定征收的税收风险非常大。在城市更新全流程的每个环节中,充分利用国家税收政策,将证据链准备充分,对于社会受成本本的降低和社会无风险的控制都是有积极意义的。本次上课圆满结束,大家收获满满,期待下次课程!
学加 · 华南最大的文商旅、产业园区、资产运营学习社交平台
了解学加 →相关阅读
- 学加线上分享丨客天下文旅小镇的开发模式解析——以梅州客天下为例2021-05-20
- 学加产城研习社2期、3期港风毕业晚会顺利落幕2021-05-21
- 学加海珠区同学会活动:走进琶醍,探讨夜经济运营心得2021-05-26
- 学加课堂笔记——以文创力激活新文旅商业获利实战心法2021-05-29