课堂笔记丨产业地产的税务筹划
2023年9月23日,我们邀请了资深税务专家,学加优秀学员—石慧琳老师为学加产城研习社的同学们授为我们讲授《产业地产的税务筹划》,课程内容包括:
1、集体土地流转的涉税处理
2、自改转成他改的税务优劣
3、工改产权分割的涉税处理
4、以租代售视同销售的处置
5、集体土地合作开发的实务
6、自持物业的成本规划处置
7、红线外获地成本处置方式
8、转股权和收并购的处理
9、被征收土地涉税处置方式
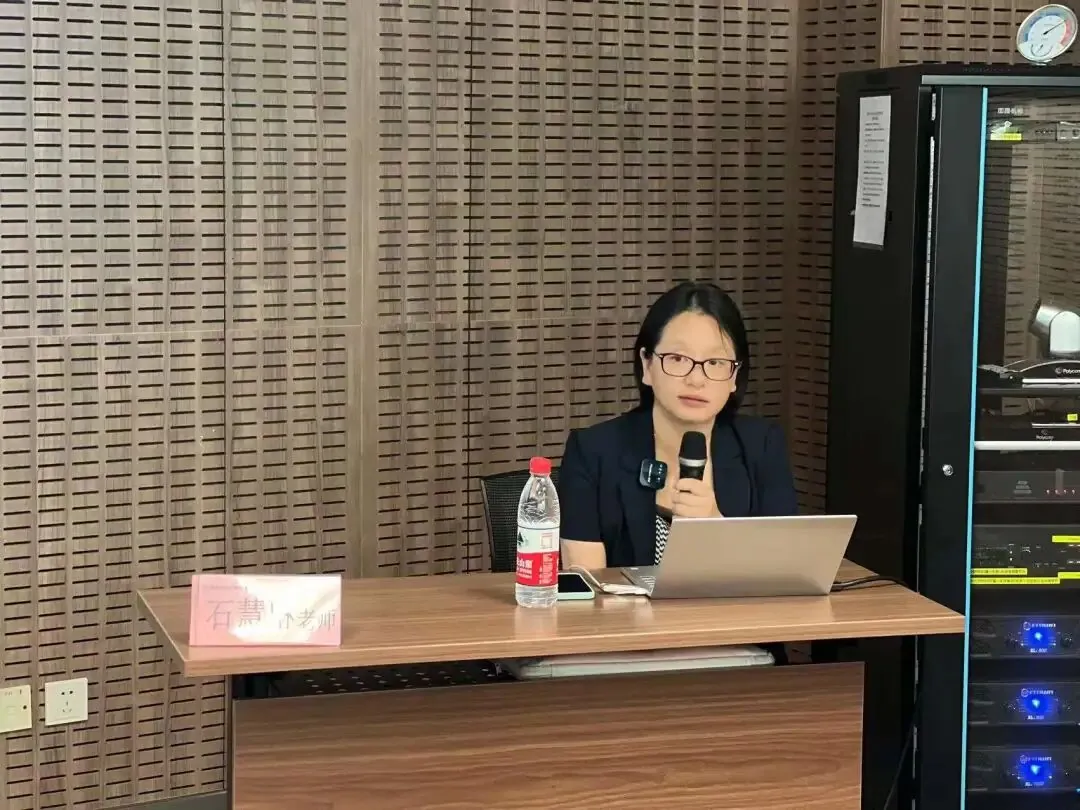 | 石慧琳 资深税务专家 学加优秀学员
 政策性搬迁1、“企业自行搬迁或商业性搬迁”与“企业政策性搬迁”的区别?
“政策性搬迁是指由于社会公共利益的需要,在政府主导下企业进行整体搬迁或部分搬迁。企业由于下列需要之一,提供相关文件证明资料的,属于政策性搬迁:
- 国防和外交的需要;
- 由政府组织实施的能源、交通、水利等基础设施的需要;
- 由政府组织实施的科技、教育、文化、卫生、体育、环境和资源保护、防灾减灾、文物保护、社会福利、市政公用等公共事业的需要;
- 由政府组织实施的保障性安居工程建设的需要;
- 由政府依照《中华人民共和国城乡规划法》有关规定组织实施的对危房集中、基础设施落后等地段进行旧城区改建的需要;
- 法律、行政法规规定的其他公共利益的需要。
2、向主管税务机关报送的政策性搬迁依据、搬迁规划等相关材料?
- 政府搬迁文件或公告;
- 搬迁重置总体规划;
- 拆迁补偿协议;
- 资产处置计划;
- 其他与搬迁相关的事项。”
- 异地购建写字楼出租,不再继续经营原主业,能否适用政策性搬迁政策?
- 异地购建住宅给职工住,不再继续经营,能否适用政策性搬迁政策?
- 公司办公场所原本就不在征收地块上,征地补偿可否适用政策性搬迁政策?
- 土地收储后,通过定向“招拍挂”,摘牌企业自己或者同一控制下关联企业取得土地使用权,如何计算其他补偿收入?
- 如何理解换入土地投入使用前所发生的各项费用支出?公关费、协调费、咨询费?
- “采取土地置换的,换入土地的计税成本按被征用土地的净值,以及该换入土地投入使用前所发生的各项费用支出”
- 如何理解“搬迁开始”?
- 何为搬迁完成年度?“下列情形之一的,为搬迁完成年度,企业应进行搬迁清算,计算搬迁所得:
- 从搬迁开始,5年内(包括搬迁当年度)任何一年完成搬迁的。
- 从搬迁开始,搬迁时间满5年(包括搬迁当年度)的年度。”
- 搬迁规划已基本完成;
- 当年生产经营收入占规划搬迁前年度生产经营收入50%以上”
- 征地补偿款收到后,若干年才搬迁,可否或者如何适用该政策?
 拆迁补偿—土地出让金滞纳金—所得税1、根据企业所得税法第十条规定:在计算应纳税所得额时,下列支出不得扣除:
- 向投资者支付的股息、红利等权益性投资收益款项;
- 企业所得税税款;
- 税收滞纳金;
- 罚金、罚款和被没收财物的损失;
- 本法第九条规定以外的捐赠支出;
- 赞助支出;
- 未经核定的准备金支出;
- 与取得收入无关的其他支出。
2、根据《土地增值税暂行条例》和《土地增值税暂行条例实施细则》的相关规定:支付的土地出让违约金不属于按税法规定正常开支的成本费用,在计征土地增值税时不能作为正常的成本费用支出予以扣除。注意:企业所得税不要提前一年交,尽量拖后一点,有成本抵扣的尽量抵扣!
 视同销售:土增税允许成本加计扣除?1、什么是无偿?无偿与义务的区分 2、移交对象是谁?政府或国有独资企业3、移交物业最终用途?用于公益事业或者以社会为公众对象 3、实物补偿 还是货币补偿?4、货币补偿+等价回购 ?5、人才房、公建配套、回迁房、复建区等税收待遇?6、复建房移交实际操作及可行性?
- 视同建筑服务:以村集体为主体报建、委托开发商自建
- 不视同:货币补偿、村集体自建。
- 配套设施根据其是否可经营、移交对象性质、用途等综合判定是否需要视同销售;
- 配套设施需明确其移交对象、物业性质、用途,及早筹划,尤其对于可经营配套;
- 大配套不再分摊地价,需要选择最优的分摊方式,平衡各期项目的增值率;
 关于价格偏低
价格明显偏低并无正当理由或者有本细则第四条所列视同销售货物行为而无销售额者,按下列顺序确定销售额:
- 按纳税人最近时期同类货物的平均销售价格确定;
- 按其他纳税人最近时期同类货物的平均销售价格确定;
- 按组成计税价格确定。组成计税价格的公式为:组成计税价格=成本×(1+成本利润率)属于应征消费税的货物,其组成计税价格中应加计消费税额。公式中的成本是指:销售自产货物的为实际生产成本,销售外购货物的为实际采购成本。公式中的成本利润率由国家税务总局确定”。
土地核定的网格价:对没有票据的土地进行评估,如果评估后高于预期成本价格,便可执行!
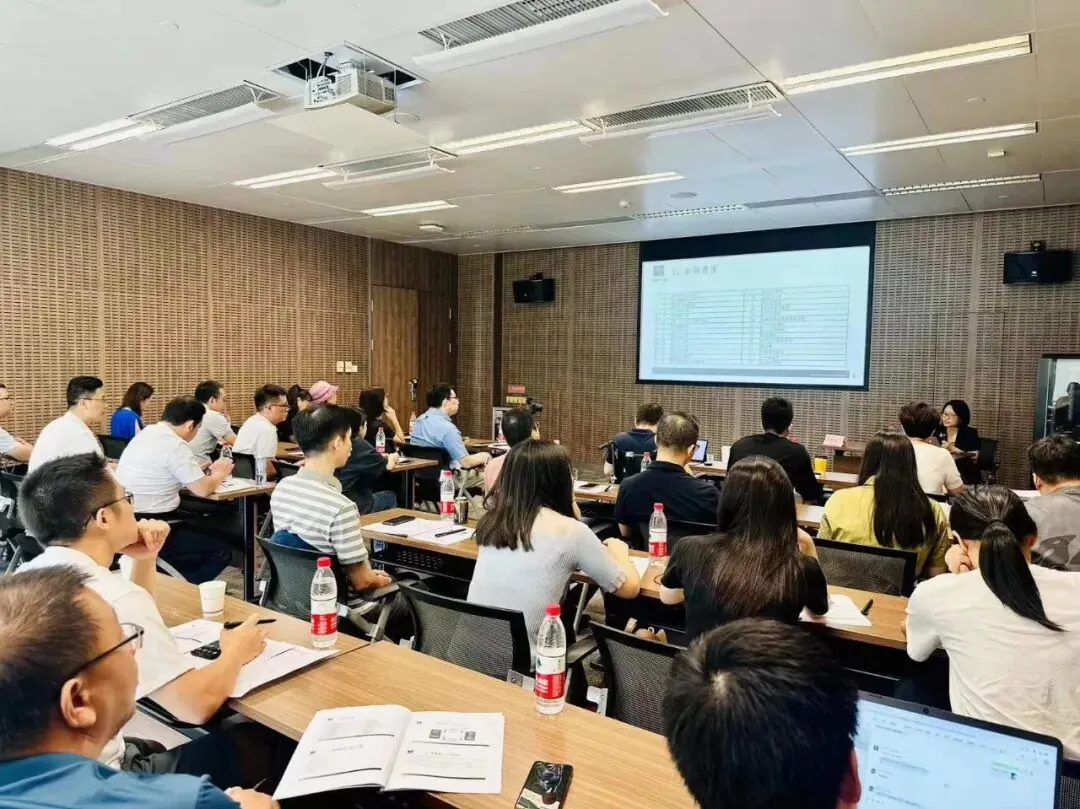
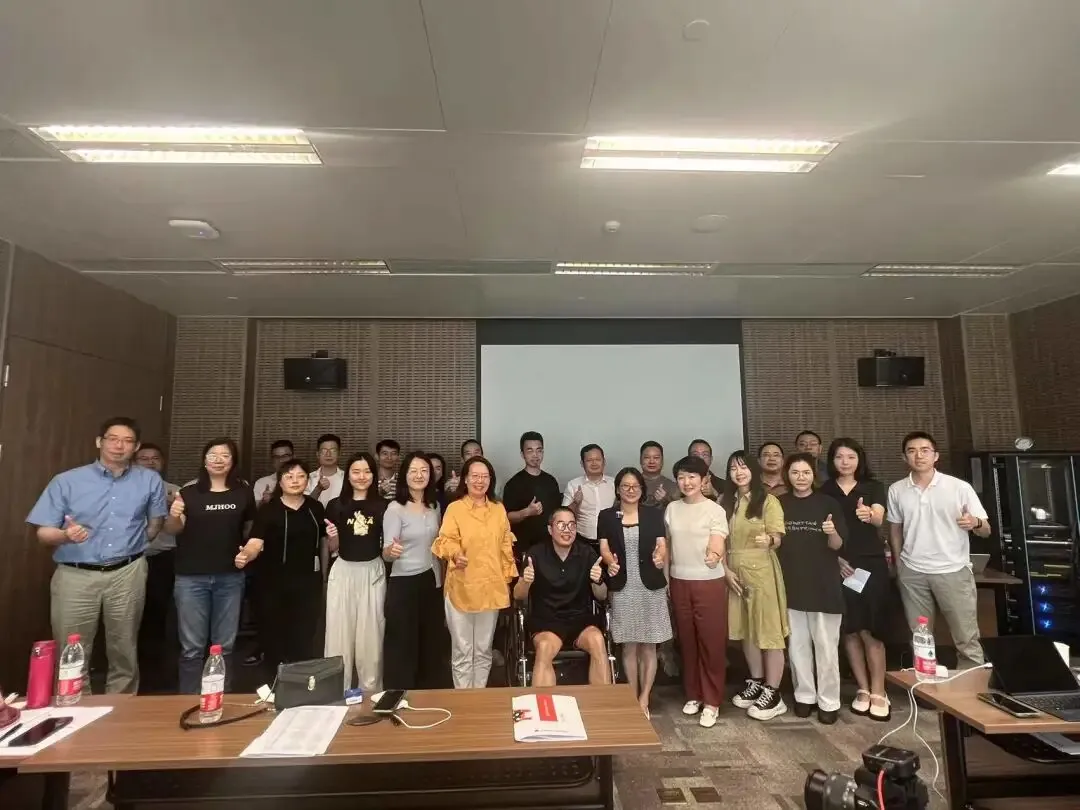 一天的精彩课程结束啦,石老师授课深入浅出、引人入胜,同学们的学习热情高涨,课堂讨论的氛围非常活跃,同学们纷纷表示收获颇丰。
学加 · 华南最大的文商旅、产业园区、资产运营学习社交平台
了解学加 →相关阅读
- 学员项目走访丨走进石牌里民俗民宿文创街区2023-09-26
- 【三板斧第八期】产业园融资与创新?产业园区提升招商效率有几招?2023-09-13
- 课堂笔记丨企业发展中如何借力于政府&地产(物业)收并购的投资视角2023-09-09
- 产业代表班项目参访丨走进西关·得闲坊2023-10-12