学加沙龙丨地产的财与税
2021年1月7日,我们举行了“地产的财与税线下沙龙”,此次沙龙是由是学加与中韬华益商学院共同组织,这次我们也有幸邀请到4位嘉宾来为大家分享。
第一位分享嘉宾是越秀地产股份有限公司财务金融管理中心副总经理;广东省房地产行业协会财专委秘书长——徐文兵先生。他带来的分享是《旧改税收的那些事》
徐文兵越秀地产股份有限公司财务金融管理中心副总经理
精彩内容分享:
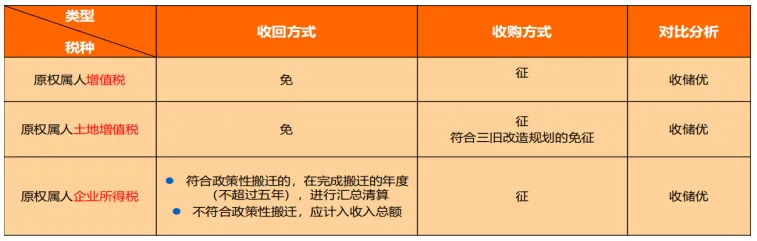
在城市更新的的九大改造模式中,其中政府收储模式,需要注意收回与收购的两种方式,虽然只有一字之差,税收待遇却截然不同。
1.政府收储模式-收回
定义:因实施城市规划进行旧城区改建需要调整使用土地的,由国土资源部门报批,依法对土地使用权人给予补偿后,收回土地使用权。
出处:“《中华人民共和国土地管理法》第五十八条 有下列情形之一的,由有关人民政府土地行政主管部门报经原批准用地的人民政府或者有批准权的人民政府批准,可收回国有土地使用权:(一)为公共利益需要使用土地的;(二)为实施城市规划进行旧城区改建,需要调整使用土地的;(三)土地出让等有偿使用合同约定的使用期限届满,土地使用者未申请续期或者申请续期未获批准的;(四)因单位撤销、迁移等原因,停止使用原划拨的国有土地的;(五)公路、铁路、机场、矿场等经核准报废的。依照第(一)项、第(二)项规定收回国有土地使用权的,对土地使用权人应当给予适当补偿。
详解:指国有(集体)土地的所有权人将土地使用权收回,侧重土地使用权收归原权属人,不属于交易行为;土地使用权人获得的经济利益为补偿性质;收回国有土地使用权必须取得政府或者自然资源部门下达的《收回国有土地使用权决定书》;
2.政府收储模式-收购
定义:根据土地储备计划收购国有土地使用权的,土储机构应与土地使用权人签订土地使用权收购合同。收购对价由土储机构与土地使用权人根据土地评估结果协商,经法定机构批准后确认。
详解:属于土地使用权的交易行为,发生权属的转移;收购双方通常签订《收购协议》;原土地使用权所有人获得的经济利益属于收购对价;原土地使用权所有人需要按规定缴纳交易税费;
根据收回与收购的区别,两种方式收储土地对原权属人的税费影响情况:
第二位分享嘉宾是阳光城集团广州区域公司财务部税务总监;历任合生创展广州区域 广州万科 税务负责人——黄煌先生。他带来的分享主题是《土增清算应对策略浅谈》
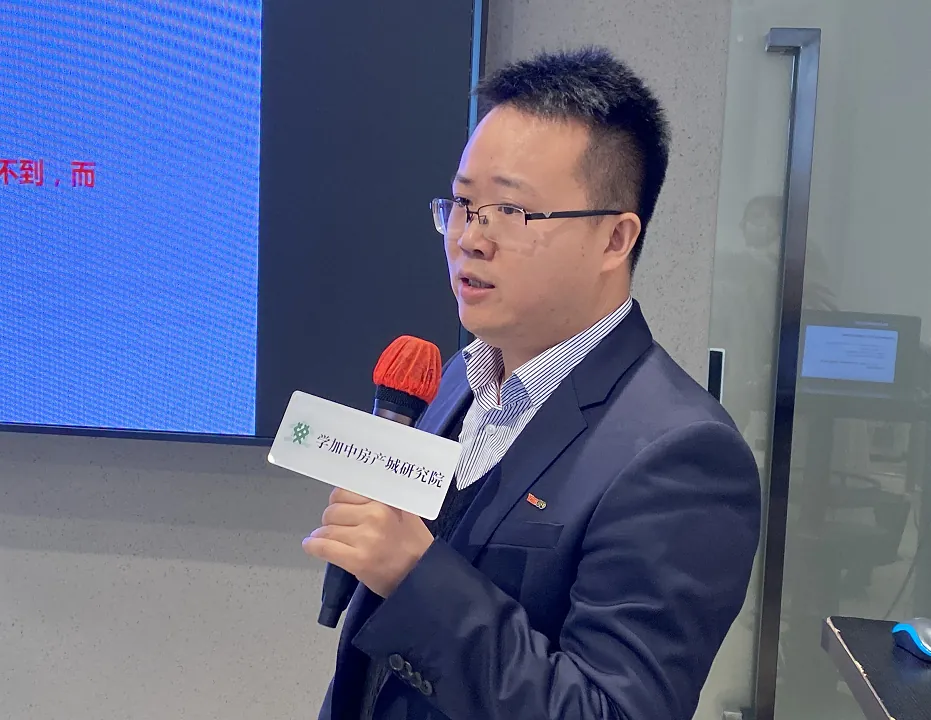
黄煌 阳光城集团广州区域公司 财务部税务总监
清算前的准备
在土地增值税清算前,需要尽可能详尽的了解掌握信息,其中可以从两方面进行了解;这两方面为对内和对外。
对内:需要全面、详尽的对项目进行摸查,主要有以下的情况:
1.收入:是否存在视同销售、价格偏低、双合同、配建房;
2.成本:重要合同结算进度、发票获取、付款进度;是否存在模糊地带成本(售楼部、样板房)、潜在成本(补地价)、其他争议成本(贴息);土
3.费用:评估利息是加计扣除还是可以据实扣除;
4.存货:剩余未售物业的情况:如商铺、车位、有产权但无法销售的物业;
5.增值水平:对项目的不同情况下测算其增值率,普通住宅增值率是否存在20%以下的可能。
土增清算从来都不是财务部自己的事情,需要公司各部门的配合完成。
对内:搞清楚政策、执行口径倾向
1.了解当地有无地方性政策,如果没有明确政策的,其项目所属地在重大问题上是否存在有地方性的执法口径;
2.政策具有刚性,要改变很难,政策是从普遍性进行考虑,也不可能对所有项目都友好。
3.多与税务机关沟通,多倾听,多站在税务机关的立场考虑问题,抓住别人的关注点;
4.有争议的问题,抓大放小,适当的时候要会放弃;
5.能直接沟通好的问题尽量不要做间接沟通;
第三位分享嘉宾是北京盈科(海口)律师事务所高级合伙人,国家税务总局干部学院(党校)原教授——袁森庚先生,他分享的主题是《税企争议解决技巧》
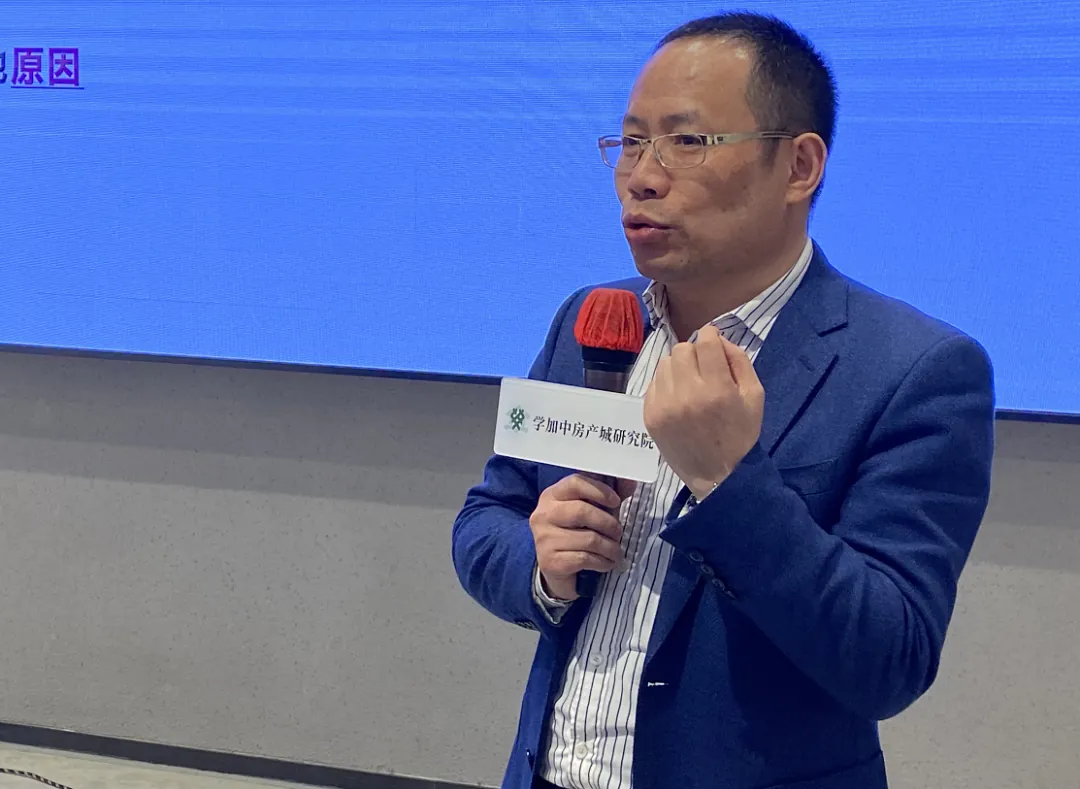 袁森庚 北京盈科(海口)律师事务所高级合伙人
税企争议产生的原因主要有三种情况:1.税法的复杂与立法的缺陷导致理解的偏差;2.税务机关不当行为:任务需要、枪手角色;3.其他原因;
其中应对的策略为:充分交流、法理分析、案例引证、专家论证、充分交流、找出差错、分析后果、适当妥协;
通过股权代持的案例,分析对税法的理解及与税务机关的沟通交流的方法去解决税企双方的问题。
最后一位分享嘉宾是中韬华益财税集团董事长、中国税务师协会“全球税务治理”领军人物——石慧琳女士,她为我们分享的主题是《税务风险管理》。
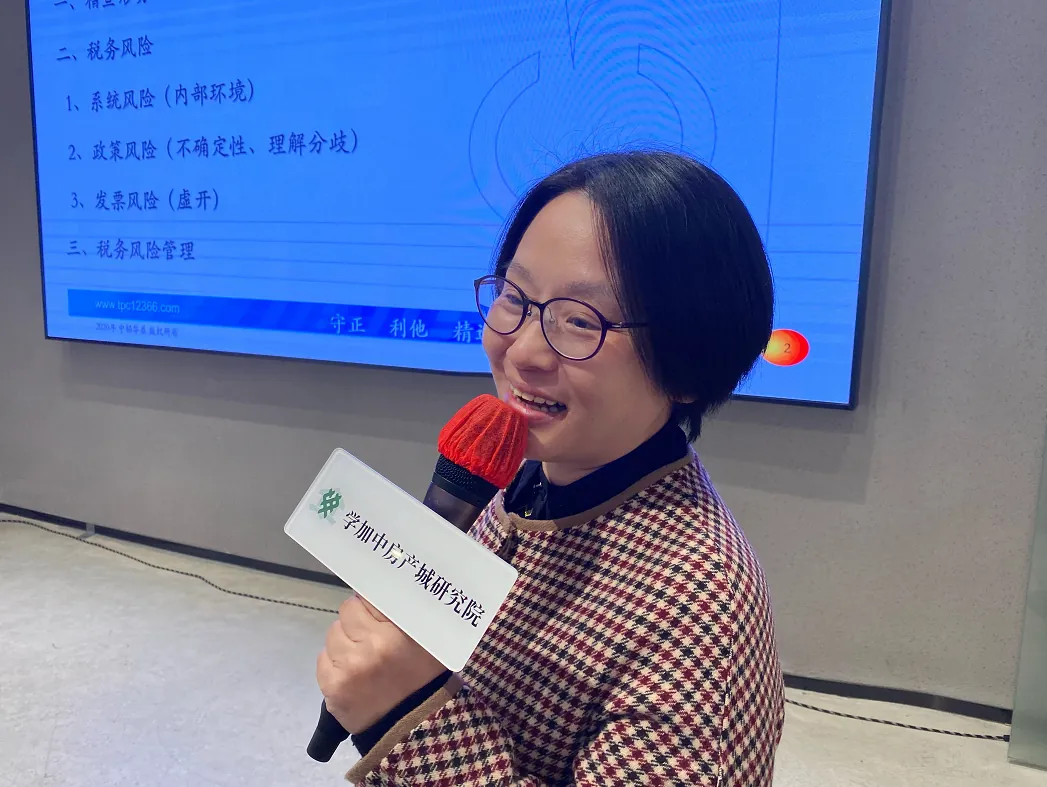
石慧琳 中韬华益财税集团董事长
税务风险中-虚开发票的风险,虚开发票的行为主要有以下情况:
(一)为他人、为自己开具与实际经营业务情况不符的发票;
(二)让他人为自己开具与实际经营业务情况不符的发票;
(三)介绍他人开具与实际经营业务情况不符的发票。虚开既包括虚开增值税专用发票以骗取出口退税、虚抵进项税款等行为,也包括虚开普通发票以虚列成本,少缴企业所得税等行为。
虚开违法犯罪日益专业化、集团化、智能化。虚开专票的方式转向洗票、过路票。虚开普票团伙日益猖獗。
通过知名福利平台“嘉福”帮助企业套现和开票案例,了解其虚开发票的流向。建立税务风险管理,能够使企业通过合法途径降低税负,保证企业获取不断增长的利润,有利于实现企业经营目标;为企业营造相对安全的生产经营环境,消除违规经营给企业带来的有形或无形损失,保障企业正常生产经营活动的有序开展;
在税收法规政策允许的范围做好税收筹划工作,有利于促使企业经营决策更加科学化;减小风险发生的概率,即便在风险发生的情况下,也可以通过风险应对措施将企业风险损失降至最低程度,从而有利于避免企业损失或负面影响扩大化。
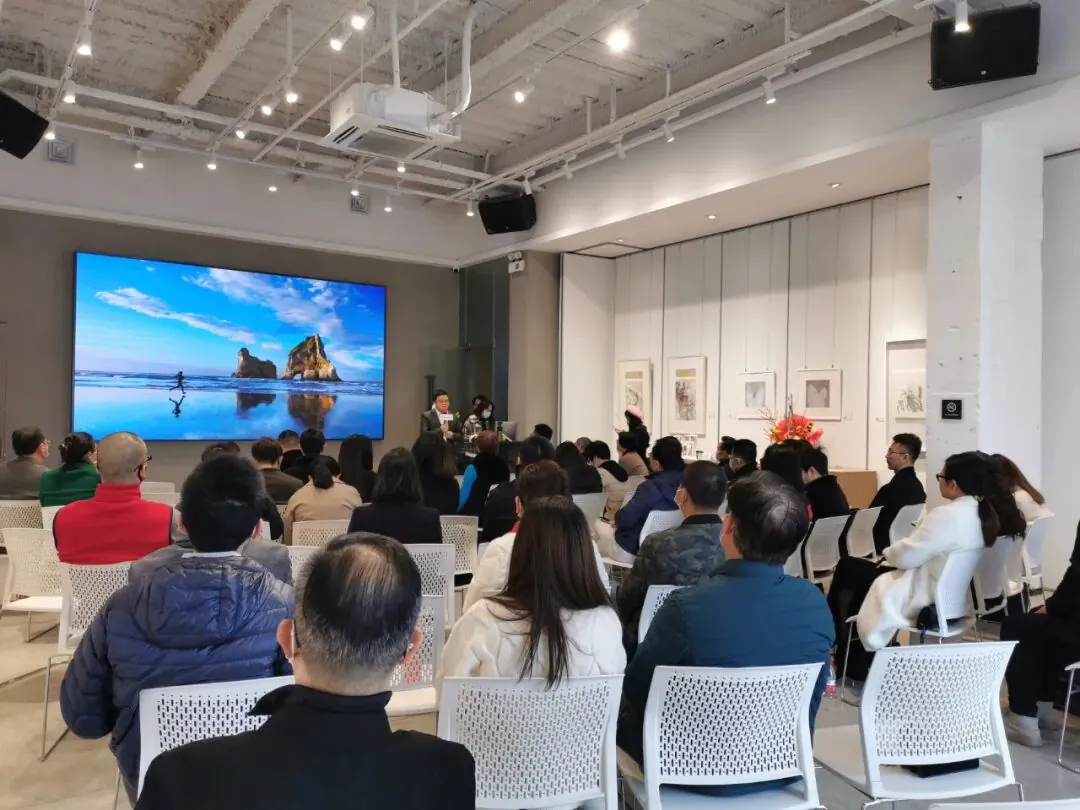
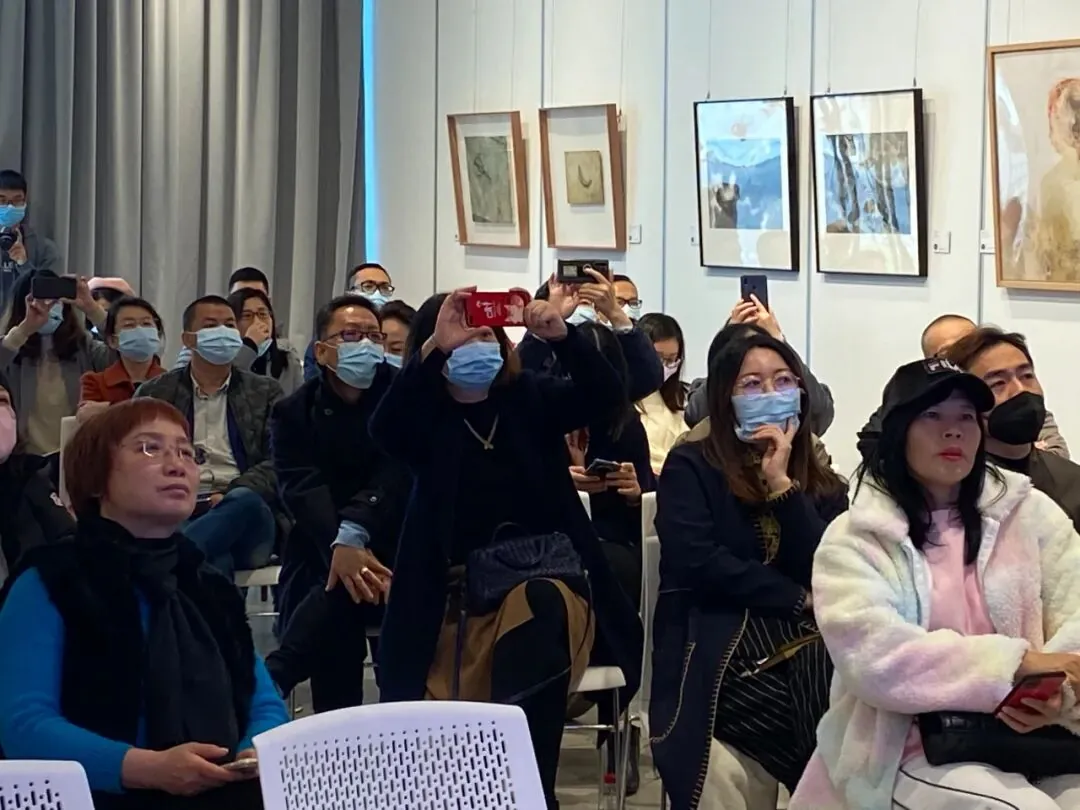
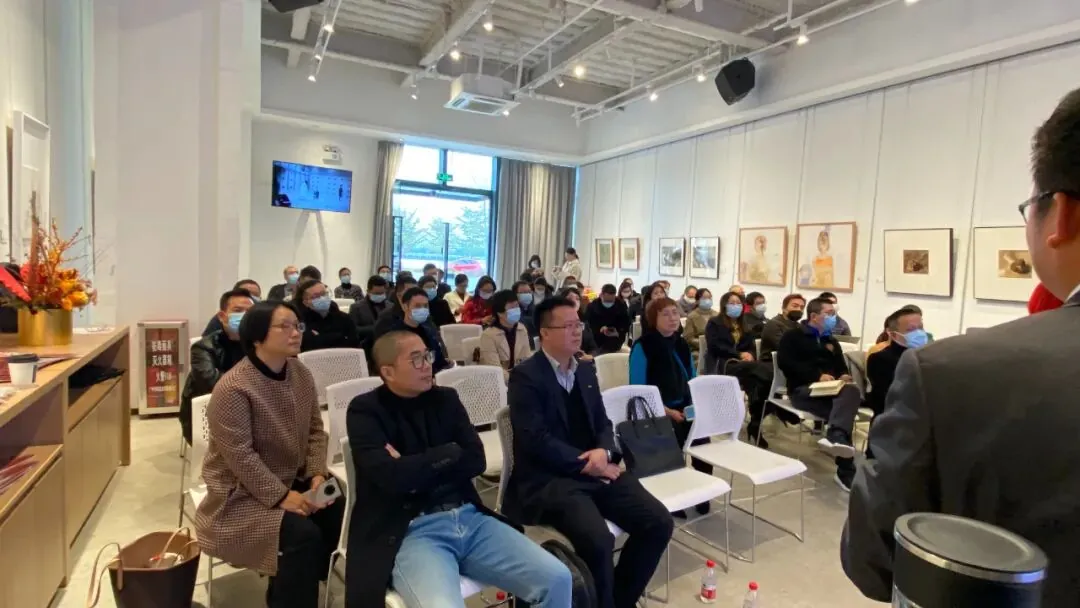
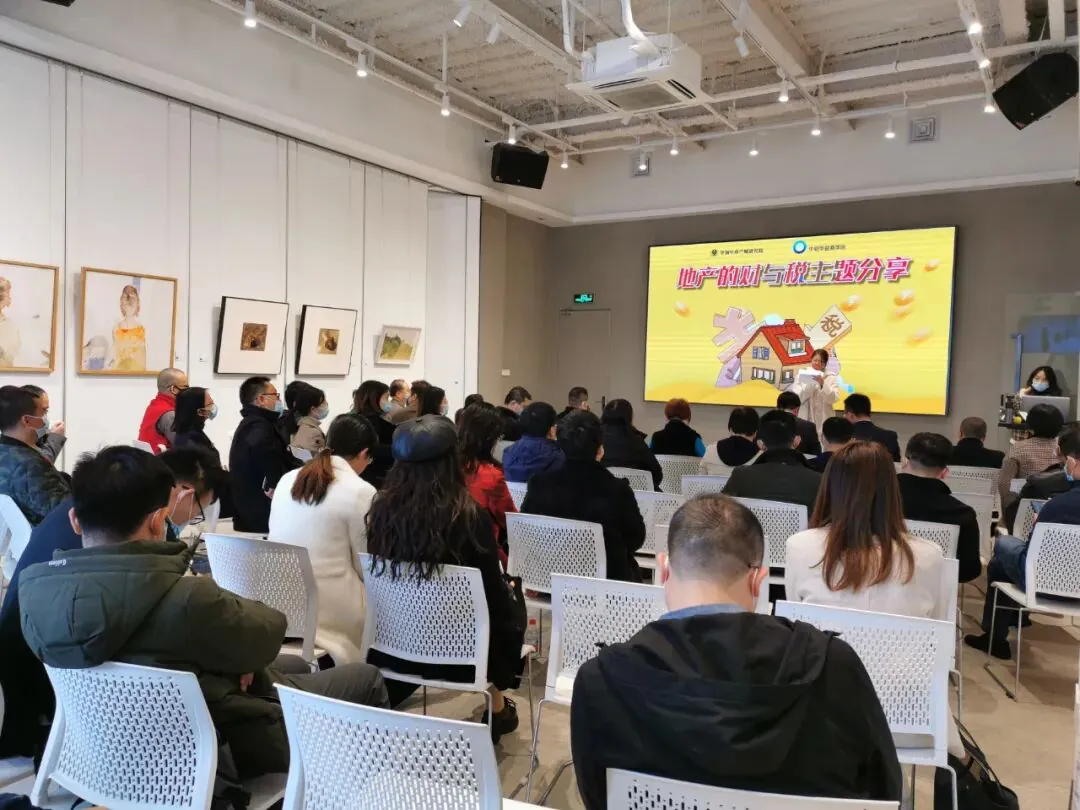
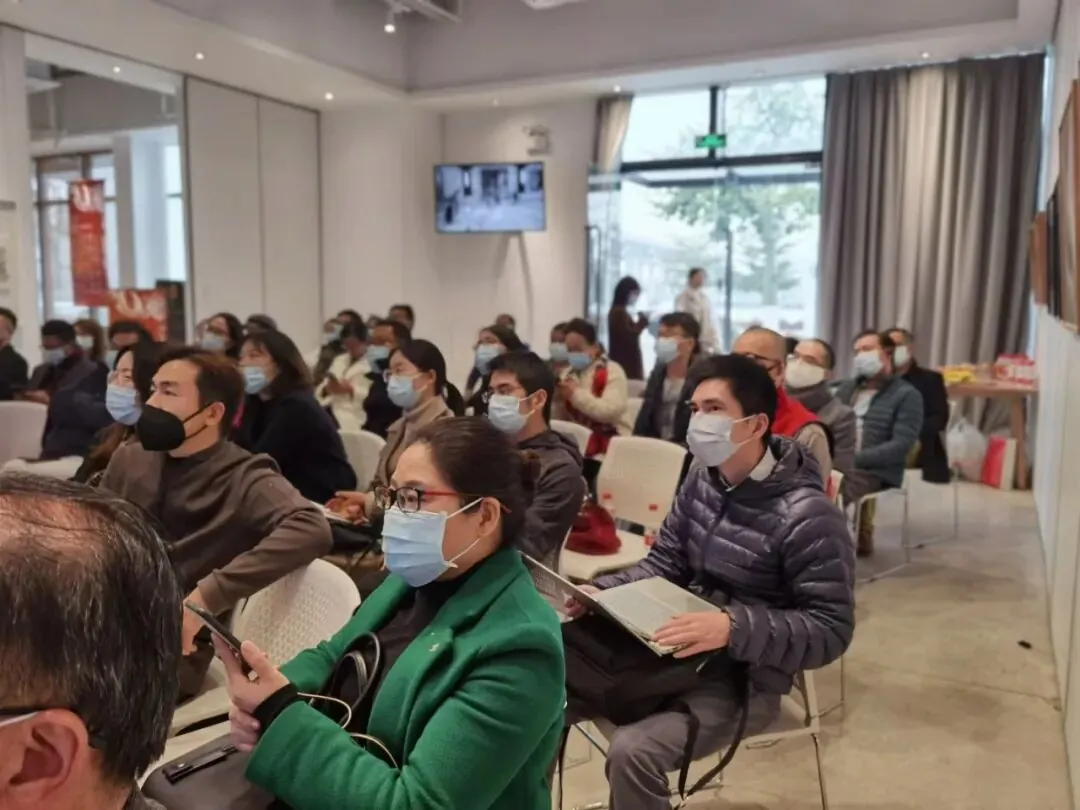
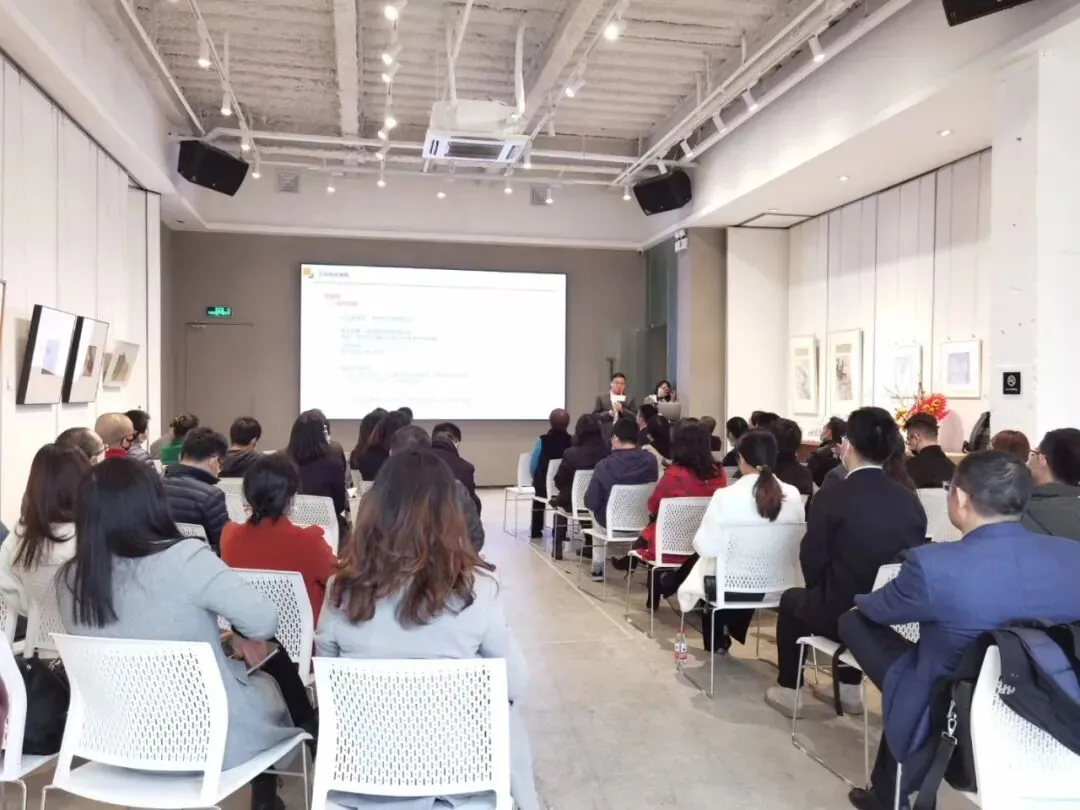
本次沙龙的全部分享也结束了,再次感谢各位同学的到来,接下来我们也会陆续有运营财税系列沙龙与中韬华益商学院共同组织,大家也可以期待一下。
学加 · 华南最大的文商旅、产业园区、资产运营学习社交平台
了解学加 →相关阅读
- 学加线上分享 | 估值分歧是大宗交易的最大阻碍2021-01-08
- 线上分享 | jun民融合产业园运营及案例2021-01-11
- “番”登高峰·“禺”你同行丨学加广州·番禺区同学会成功成立2021-01-22
- 全国首届“园长拜见园长”大会2020-12-17